Comment les fintechs africaines peuvent réduire leurs coûts de paiement
En Afrique du Sud, les autorités ouvrent l'accès direct aux réseaux de paiement. Voici ce que cela signifie pour votre PME et vos clients.
Stratégie web 6 min de lecture
Actuellement, si vous utilisez une fintech pour accepter les paiements de vos clients, cette fintech paie une banque pour accéder au réseau de paiement du pays. C'est un coût qui pèse sur ses marges et, souvent, sur vos frais. En Afrique du Sud, cette situation pourrait changer rapidement. La banque centrale vient d'annoncer qu'elle autoriserait les fintechs régulées à accéder directement aux systèmes de paiement, sans passer par une banque intermédiaire. Comprendre cette évolution vous aide à anticiper les économies possibles et à négocier de meilleures conditions avec vos prestataires.
Pourquoi les fintechs paient aujourd'hui une banque
Une fintech peut créer une application, attirer des clients et vous aider à recevoir des paiements. Mais elle ne peut pas, seule, faire circuler cet argent à travers le système bancaire du pays. Elle doit passer par une banque, qu'on appelle la banque sponsor. Cette banque facture des frais pour ce service et, en contrepartie, elle gagne de l'argent sur les dépôts temporaires qui transitent par le compte qu'elle tient pour la fintech.
Lesaka, une fintech sud-africaine, illustre ce coût. Son dirigeant a expliqué en septembre 2025 que la fintech payait des frais directs à sa banque sponsor et perdait aussi des revenus d'intérêts sur l'argent qui restait bloqué dans ce compte intermédiaire. Ces deux coûts ensemble réduisaient la rentabilité de l'entreprise et, indirectement, augmentaient les frais qu'elle facturait à ses clients.
Ce que change l'accès direct au réseau de paiement
La banque centrale sud-africaine a annoncé, le 20 octobre 2026, qu'elle publierait avant fin novembre un nouveau cadre d'autorisation. Les fintechs régulées pourraient alors émettre de la monnaie électronique, traiter les paiements marchands et accéder directement aux systèmes de compensation et de règlement, sans avoir besoin d'une banque intermédiaire.
Concrètement, cela signifie qu'une fintech autorisée pourrait gérer elle-même une partie du travail qu'elle achète actuellement à une banque. Elle aurait alors deux choix : garder les économies réalisées pour améliorer sa rentabilité, ou les répercuter en baissant ses tarifs pour attirer plus de clients.
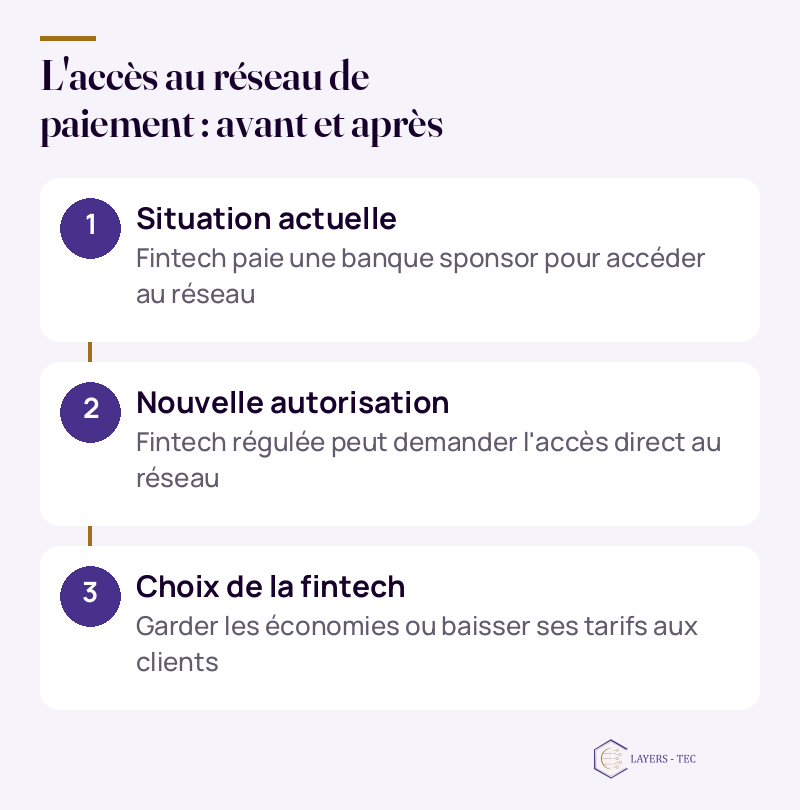
Aujourd'hui, la fintech dépend d'une banque sponsor. Demain, elle pourrait accéder directement au réseau.
Qui paie pour les paiements aujourd'hui
Pour bien comprendre où l'argent circule, regardons un exemple concret. Ozow, une fintech de paiement numérique en Afrique du Sud, facture aux commerçants 1,5 % sur ses services Pay by Bank et PayShap Request, avec un minimum de 1 rand par transaction. Elle ne facture rien au client qui fait le paiement, mais la banque du client peut lui appliquer ses propres frais selon son tarif.
En tant que commerçant, vous payez 1,5 % à Ozow. En tant que client payeur, c'est votre banque qui décide de vous facturer ou non. Certaines banques, comme GoTyme, offrent des transferts gratuits jusqu'à 5 000 rands. D'autres les facturent.
| Acteur | Rôle | Coût pour qui |
|---|---|---|
| Fintech (Ozow) | Traite le paiement | Commerçant : 1,5 % |
| Banque du client | Autorise le paiement | Client : gratuit ou frais selon la banque |
| Banque sponsor | Accès au réseau | Fintech : frais directs + intérêts perdus |
| Commerçant | Reçoit l'argent | Réduit de 1,5 % |
Comment les économies pourraient vous bénéficier
Si une fintech accède directement au réseau de paiement, elle économise les frais qu'elle paie à sa banque sponsor. Elle pourrait utiliser ces économies de deux façons. Soit elle les garde et améliore ses marges. Soit elle les répercute en baissant ses tarifs aux commerçants ou aux clients.
Pour vous, commerçant, cela signifie que vos frais de paiement pourraient baisser si la concurrence s'intensifie entre les fintechs. Plus elles sont nombreuses à avoir accès direct au réseau, plus elles devront se battre pour vos clients en proposant des tarifs compétitifs. Mais attention : cette baisse n'est pas garantie. Tout dépend de la concurrence réelle et de la volonté des fintechs de partager leurs gains avec vous.
Attention : L'erreur la plus courante est de penser que l'accès direct au réseau baissera automatiquement vos frais. Ce n'est pas certain. Une fintech pourrait garder toutes les économies pour elle. C'est seulement si plusieurs fintechs se font concurrence que la pression baisse vos tarifs. Vérifiez donc régulièrement les offres disponibles et n'hésitez pas à négocier avec votre prestataire.
L'exemple du commerce de détail
Shoprite, la plus grande chaîne de supermarchés d'Afrique du Sud, gagne 334 millions de rands par an (20,2 millions de dollars) en commissions sur les transferts d'argent effectués dans ses magasins. Elle gagne un autre 214 millions de rands en traitant les paiements pour des tiers et des assureurs. Au total, ces deux activités lui rapportent 548 millions de rands.
Shoprite peut se permettre ce rôle d'intermédiaire parce qu'elle a des millions de clients qui viennent dans ses magasins. Pour une petite fintech, ces mêmes commissions pourraient représenter une part bien plus importante de son revenu. C'est pourquoi les fintechs veulent accéder directement au réseau : elles veulent garder une plus grande part de cet argent au lieu de le partager avec une banque sponsor.
Ce qu'il faut retenir pour votre PME
Cette évolution en Afrique du Sud montre qu'une telle ouverture est possible. Pour votre PME, cela signifie d'abord que vous devez surveiller les offres de paiement disponibles et comparer régulièrement les tarifs. Les conditions peuvent changer rapidement si de nouveaux prestataires entrent sur le marché.
Ensuite, si vous travaillez avec une fintech, posez-lui des questions sur ses coûts de fonctionnement et sur la part des économies qu'elle pourrait vous répercuter. Une fintech transparente sur ses tarifs et sa structure de coûts est un bon partenaire. Enfin, anticipez que vos options de paiement pourraient s'améliorer dans les mois à venir, donc ne vous engagez pas à long terme à des tarifs élevés.
Questions fréquentes
Est-ce que cette ouverture du réseau de paiement s'applique déjà au Bénin et à l'Afrique de l'Ouest ?
Non, pour l'instant, c'est une annonce de la banque centrale sud-africaine. Restez attentif aux annonces de votre banque centrale et de vos autorités de régulation dans votre pays.
Si mon fintech partenaire accède directement au réseau, suis-je sûr que mes frais vont baisser ?
Pas automatiquement. Cela dépend de la concurrence. Si plusieurs fintechs font la même chose et se battent pour vos clients, alors oui, vous aurez une chance de négocier des tarifs plus bas. Sinon, la fintech pourrait garder les économies pour elle.
Qu'est-ce qu'une banque sponsor et pourquoi les fintechs en ont-elles besoin ?
Une banque sponsor est une banque qui donne à une fintech l'accès au réseau de paiement national. Actuellement, les fintechs en ont besoin parce qu'elles n'ont pas elles-mêmes la licence pour accéder directement à ce réseau. Elles paient donc une banque pour ce service.
Pour bien maîtriser vos coûts de paiement, commencez par documenter précisément vos frais actuels et identifiez qui les facture. Cela vous donnera une meilleure visibilité pour négocier avec vos prestataires et pour évaluer rapidement si une nouvelle offre vous avantage vraiment. Layers Tec peut vous aider à mettre en place des outils pour suivre vos paiements et automatiser ce suivi.
Photo de couverture : Monstera Production sur Pexels.