Comment organiser les paiements mobile money de votre PME sans dépendre d'un opérateur
Cinq étapes simples pour séparer, diversifier et suivre vos encaissements mobile money, afin qu'un changement de règle ou une panne ne bloque pas votre activité.
Transformation digitale 6 min de lecture
Une décision du régulateur nigérian vient de modifier la structure du mobile money d'Airtel, à quelques jours de son entrée en Bourse. Les PME ne cotent pas à Londres, mais la leçon les concerne : les règles du mobile money peuvent changer sans vous demander votre avis. Voici comment organiser vos encaissements pour que votre caisse continue de tourner quoi qu'il arrive.
Ce que l'affaire Airtel Money dit aux commerçants
Airtel Money doit entrer à la Bourse de Londres le 14 octobre. Son activité au Nigeria n'en fera pas partie. Selon TechCabal, une directive de la Banque centrale du Nigeria a obligé le groupe à rendre sa participation dans SmartCash, sa filiale de services financiers, à sa filiale télécom locale.
Le même article décrit un mouvement plus large. Les opérateurs télécoms africains séparent de plus en plus leur mobile money de leur activité téléphonique. MTN l'a déjà fait au Ghana et prépare la même opération au Nigeria. Le mobile money devient une entreprise à part, avec ses propres priorités, ses propres tarifs et ses propres contraintes.
Pour vous, cela signifie une chose concrète. L'outil qui encaisse vos ventes appartient à une entreprise soumise à un régulateur, à la concurrence et à ses actionnaires. Ses conditions peuvent évoluer : plafonds, frais, services autorisés, procédures d'identification. Votre organisation doit pouvoir encaisser ces changements sans arrêter la vente.
Pourquoi s'en occuper maintenant
Beaucoup de PME béninoises encaissent une grande partie de leurs ventes par MTN MoMo, Moov Money ou Celtiis Cash. Souvent, tout passe par un seul numéro, parfois celui du gérant. Tant que tout fonctionne, personne n'y pense.
Le jour où ce compte est suspendu pour une vérification, où un plafond est atteint un samedi de forte affluence ou où le réseau tombe, la vente s'arrête. Le client repart, ou paie en espèces sans trace. Mettre de l'ordre prend quelques heures. Le faire en pleine crise coûte bien plus cher.
Le schéma ci-dessous résume la démarche en cinq étapes. Vous pouvez la mener seul, avec votre comptable ou votre caissière.
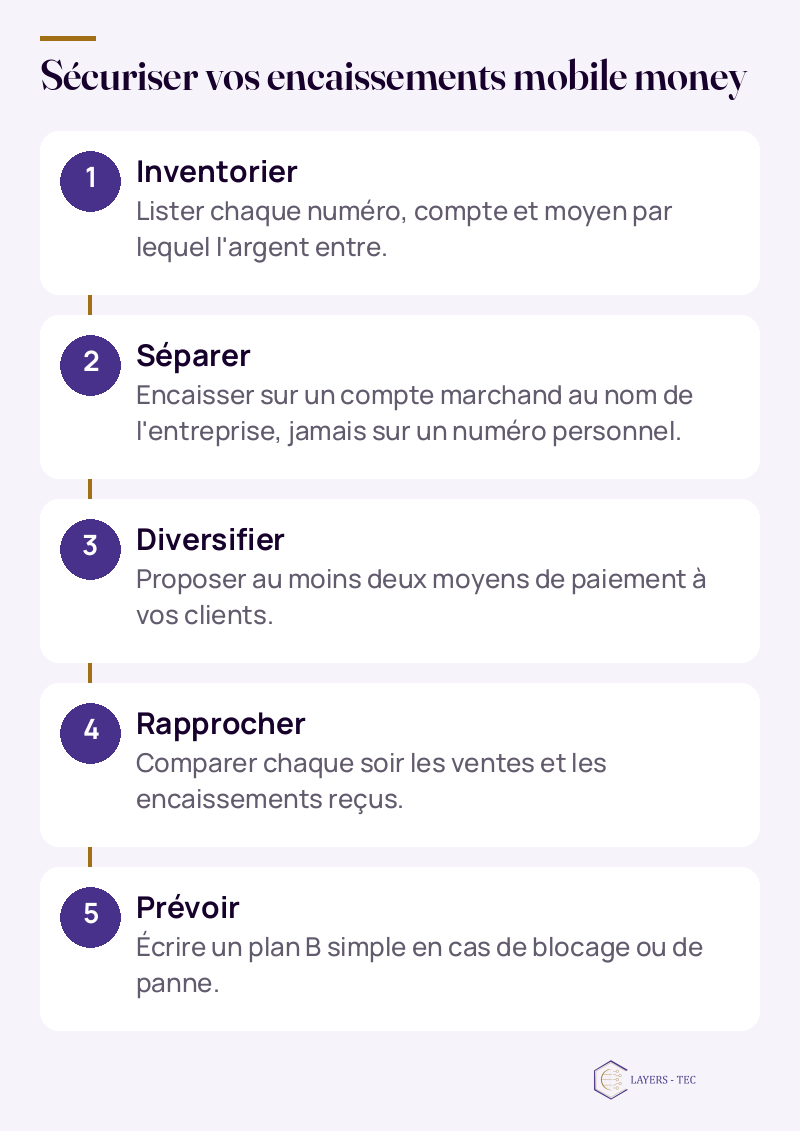
Cinq étapes à mener une fois, puis à vérifier chaque trimestre.
L'ordre compte. Diversifier avant de séparer ne fait que multiplier les numéros personnels. Rapprocher sans inventaire laisse des trous. Prenez les étapes une par une.
Étape 1 : faire l'inventaire de vos encaissements
Prenez une feuille et notez tout ce par quoi l'argent entre dans l'entreprise. Le numéro mobile money de la boutique, celui du livreur, celui que vous donnez sur WhatsApp, le compte bancaire, la caisse en espèces. Pour chaque ligne, notez à qui appartient le compte et qui y a accès.
Cet exercice réserve souvent des surprises. Une gérante de salon de coiffure à Cotonou découvre ainsi que ses clientes fidèles paient sur trois numéros différents, dont celui d'une ancienne employée. Sans inventaire, impossible de savoir combien vous encaissez vraiment.
Étape 2 : séparer l'argent de l'entreprise du vôtre
Les opérateurs proposent des comptes marchands ou professionnels, distincts des portefeuilles personnels. Ils demandent quelques documents sur l'entreprise, mais ils offrent un historique propre et un compte qui ne disparaît pas si un employé part avec sa puce.
Une fois le compte marchand ouvert, communiquez un seul numéro par opérateur. Mettez-le sur vos factures, votre statut WhatsApp Business et votre comptoir. Puis cessez progressivement d'accepter les paiements sur les numéros personnels.
Attention : L'erreur la plus fréquente est d'encaisser les ventes sur le numéro personnel du patron « pour aller plus vite ». Le jour où ce numéro est bloqué, perdu ou atteint son plafond, toute la recette est coincée. Vous mélangez aussi vos dépenses privées et celles de l'entreprise, et vous ne savez plus si la boutique gagne de l'argent.
Si vous avez plusieurs points de vente ou des livreurs, prévoyez un compte par point de vente, rattaché à l'entreprise. Chacun voit ses encaissements, et vous gardez la vue d'ensemble.
Étape 3 : proposer au moins deux moyens de paiement
Dépendre d'un seul opérateur, c'est dépendre de son réseau, de ses frais et de ses règles. Proposer un deuxième opérateur, ou un autre moyen comme la carte ou le virement, permet au client de payer même quand le premier canal ne répond pas. Le tableau ci-dessous aide à choisir.
| Moyen | Point fort | Point de vigilance |
|---|---|---|
| Mobile money, opérateur principal | Utilisé par la plupart de vos clients | Plafonds et frais à surveiller |
| Mobile money, second opérateur | Relais en cas de panne | Un compte de plus à suivre |
| Lien ou terminal de paiement par carte | Clients pressés, clientèle d'affaires | Frais de commission |
| Virement bancaire | Gros montants, entreprises clientes | Délai de réception |
| Espèces | Toujours disponible | Aucune trace, risque de vol |
Il ne s'agit pas de tout proposer. Deux ou trois moyens bien suivis valent mieux que cinq numéros que personne ne contrôle. Choisissez selon vos clients : un grossiste du marché Dantokpa n'a pas les mêmes besoins qu'un cabinet de conseil.
Étape 4 : rapprocher vos ventes chaque soir
Rapprocher, c'est comparer ce que vous avez vendu avec ce que vous avez réellement reçu. Le soir, prenez la liste des ventes du jour, même sur un simple cahier, et vérifiez chaque paiement dans l'historique du compte marchand. Les écarts se repèrent tout de suite.
Ce contrôle protège aussi contre les faux messages de confirmation, envoyés par SMS ou WhatsApp pour faire croire qu'un paiement est arrivé. La règle est simple : seul l'historique du compte fait foi, jamais une capture d'écran du client. Exportez cet historique chaque mois et gardez-le, il vous servira en cas de litige ou de contrôle.
Étape 5 : écrire un plan B
Un plan B tient sur une page. Que fait la caissière si le réseau de l'opérateur principal tombe ? Quel numéro de secours donner au client ? Qui appeler chez l'opérateur si le compte est suspendu ? Quels documents fournir pour le débloquer ?
Affichez cette page près de la caisse et relisez-la chaque trimestre. Profitez-en pour vérifier les frais et les plafonds de vos comptes : comme le montre l'exemple d'Airtel au Nigeria, l'organisation des opérateurs bouge, et leurs conditions peuvent suivre.
Questions fréquentes
Ouvrir un compte marchand coûte-t-il cher ?
Les conditions varient selon l'opérateur et changent avec le temps. Renseignez-vous directement en agence sur les documents demandés et les frais par transaction, puis comparez avec ce que vous payez aujourd'hui sur un numéro personnel.
Mes clients vont-ils accepter un nouveau numéro ?
Oui, si vous l'annoncez clairement. Affichez-le au comptoir, mettez-le sur vos factures et dans votre statut WhatsApp Business, et prévenez vos clients réguliers par message pendant quelques semaines.
Une petite boutique a-t-elle vraiment besoin de tout cela ?
Plus l'entreprise est petite, plus un compte bloqué fait mal. Les étapes 1, 2 et 4 se font en une demi-journée et suffisent déjà à protéger l'essentiel de votre recette.
Si vous vendez aussi en ligne, la même logique s'applique : votre site doit accepter plusieurs moyens de paiement et vous donner un suivi clair des commandes. Une boutique en ligne bien configurée vous permet de proposer mobile money et carte côte à côte, sans dépendre d'un seul canal.