Paiements seuls ne suffisent plus : pourquoi les fintechs deviennent des banques
Les fintechs africaines passent de la simple gestion des paiements à des services bancaires complets. Découvrez les trois stratégies en jeu et celle qui convient à votre PME.
Transformation digitale 5 min de lecture
Les grandes fintechs africaines ne veulent plus seulement traiter vos paiements. Elles demandent des licences bancaires pour garder vos fonds, vous proposer des crédits et contrôler toute la chaîne. Trois approches s'opposent : rester spécialisé dans le paiement, s'allier à une banque existante, ou devenir soi-même une banque. Laquelle choisir pour votre activité.
Pourquoi cette bascule maintenant
Les fintechs comme Flutterwave, Paystack et Moniepoint ont atteint une taille où elles traitent des milliards de transactions chaque année. À ce stade, dépendre d'une banque partenaire devient un risque. Si cette banque rencontre des problèmes, une partie de votre infrastructure s'arrête avec elle. C'est le cœur du problème : vous ne contrôlez pas la qualité du service.
Au-delà de la sécurité, les données accumulées par ces fintechs leur donnent une visibilité unique sur vos besoins. Elles voient quand vous manquez de liquidités, quand vous attendez des paiements clients, quand vous avez besoin de trésorerie avant de recevoir vos fonds. Ces signaux permettent de proposer des crédits sur mesure, bien mieux qu'une banque classique qui ne connaît que votre compte.
Trois stratégies face à cette évolution
Face à cette tendance, les acteurs du secteur ne font pas tous les mêmes choix. Certains restent spécialisés dans les paiements. D'autres nouent des partenariats avec des banques existantes. Les plus ambitieux obtiennent leur propre licence bancaire. Chacune de ces voies a ses avantages et ses limites pour vous, PME.
| Approche | Avantages pour vous | Limites |
|---|---|---|
| Spécialisé dans le paiement | Innovation rapide, proximité client | Pas de crédit, dépend d'une banque partenaire |
| Partenariat avec banque | Services bancaires + agilité fintech | Moins de contrôle, friction possible |
| Licence bancaire propre | Contrôle total, crédit immédiat, dépôts sécurisés | Coûts élevés, conformité stricte, délais longs |
Option 1 : rester spécialisé dans le paiement
Une fintech peut choisir de ne pas devenir banque et rester un spécialiste du paiement. Cette approche permet de rester agile et de se concentrer sur l'expérience de vos clients. Vous avez juste besoin d'encaisser rapidement vos clients, sans besoin de crédit immédiat.
Le revers : vous ne pouvez pas obtenir un crédit auprès d'elle. Vous devez passer par une banque classique ou une autre fintech de crédit. Si vous recevez beaucoup de paiements par mobile money et que vous avez besoin de trésorerie à court terme, ce modèle laisse un vide. Vous dépendez aussi d'une banque partenaire pour que vos fonds soient sécurisés et accessibles.
Exemple : Vous vendez des vêtements en ligne. Un client paie 50 000 francs CFA par mobile money. La fintech reçoit l'argent, le transfère en une heure sur votre compte bancaire classique. Vous ne pouvez pas demander un crédit de 500 000 francs à cette fintech pour acheter du stock. Il faut aller à votre banque.
Option 2 : s'allier à une banque existante
D'autres fintechs nouent des partenariats profonds avec des banques. La fintech reste légère, innovante, proche de vous. La banque apporte la licence, la conformité, les fonds. Vous bénéficiez d'une expérience fluide : paiements rapides, accès à des crédits, comptes sécurisés. Le tout sans que la fintech ne devienne une lourde machine bancaire.
Le risque : moins de contrôle. Si la banque partenaire change de stratégie ou rencontre des problèmes de conformité, le service peut être affecté. La fintech ne peut pas agir aussi vite qu'elle le voudrait. Et si la banque ferme son portefeuille fintech, vous devez migrer vers un autre prestataire. C'est plus stable qu'une fintech pure, mais moins souple qu'une fintech-banque.
Option 3 : devenir soi-même une banque
Flutterwave, Paystack et Moniepoint ont choisi d'obtenir une licence bancaire. Cela leur permet de détenir directement vos dépôts, de vous proposer du crédit basé sur vos données de paiement, et de garder le contrôle total de l'expérience. Vous avez une relation simplifiée : une seule plateforme pour les paiements, la trésorerie, et le crédit.
Mais cette route est coûteuse et lente. Obtenir une licence bancaire demande des mois de conformité, des audits, des fonds propres importants. Seules les fintechs qui ont levé beaucoup d'argent et qui opèrent à grande échelle peuvent se le permettre. Pour vous, PME, cela signifie que ces services bancaires complets ne seront disponibles que chez les plus grands acteurs.
À retenir : Une licence bancaire donne à la fintech le droit de tenir vos fonds (dépôts) et de vous faire crédit. C'est très réglementé. Flutterwave a acquis Mono en avril pour obtenir sa licence. Paystack a acheté Ladder Microfinance Bank en janvier. Ces acquisitions coûtent cher mais accélèrent le processus.
Ce que cela change pour vous, PME
Si vous êtes commerçant ou prestataire avec des flux de trésorerie réguliers, cette évolution est bonne nouvelle. Les fintechs-banques peuvent vous proposer du crédit sans vous demander des tonnes de documents. Elles voient vos paiements en direct. Si vous avez une baisse temporaire de chiffre d'affaires mais que vos clients vous doivent de l'argent, elles peuvent vous pré-financer.
Cependant, vous devez rester vigilant. Ces services coûtent plus cher que chez une fintech pure. Les frais de crédit peuvent être élevés. Et vous concentrez tous vos risques chez un seul prestataire. Si la plateforme a un problème de sécurité, vos paiements, vos fonds et votre crédit sont affectés en même temps.
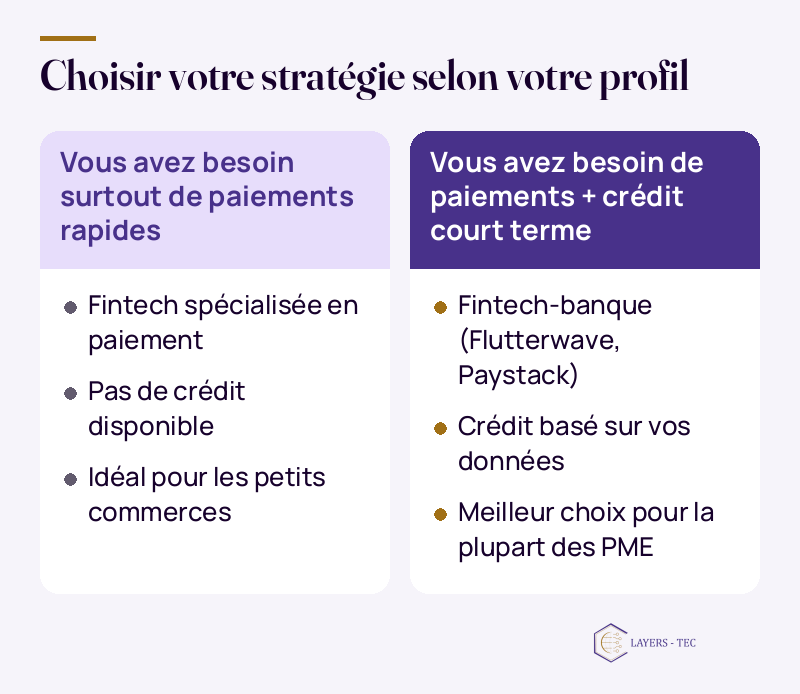
Sélectionnez le modèle qui correspond à votre besoin principal
Conseil : choisir selon votre profil
Conseil : Vous êtes restaurateur avec des clients réguliers qui paient par mobile money. Vous avez besoin de trésorerie rapide et parfois de crédit pour acheter du stock. Optez pour une fintech-banque comme Flutterwave ou Paystack. Si vous êtes un petit commerçant avec peu de besoins de crédit, une fintech spécialisée en paiement suffit. Si vous avez une grosse PME et des besoins complexes, gardez une banque classique comme partenaire principal, mais utilisez une fintech pour les paiements quotidiens.
Pour votre PME, cette évolution signifie que vous avez maintenant des choix. Il y a dix ans, vous deviez aller à la banque. Aujourd'hui, vous pouvez choisir une fintech selon vos vrais besoins : paiements seuls, paiements plus crédit, ou une approche hybride. Prenez le temps de comparer les offres et les frais avant de vous engager.
Si vous avez besoin d'automatiser vos paiements, de sécuriser vos données client ou de mettre en place une plateforme de gestion de trésorerie, nos solutions SaaS peuvent vous accompagner.
Photo de couverture : Pavel Danilyuk sur Pexels.